صابر الحرشاني
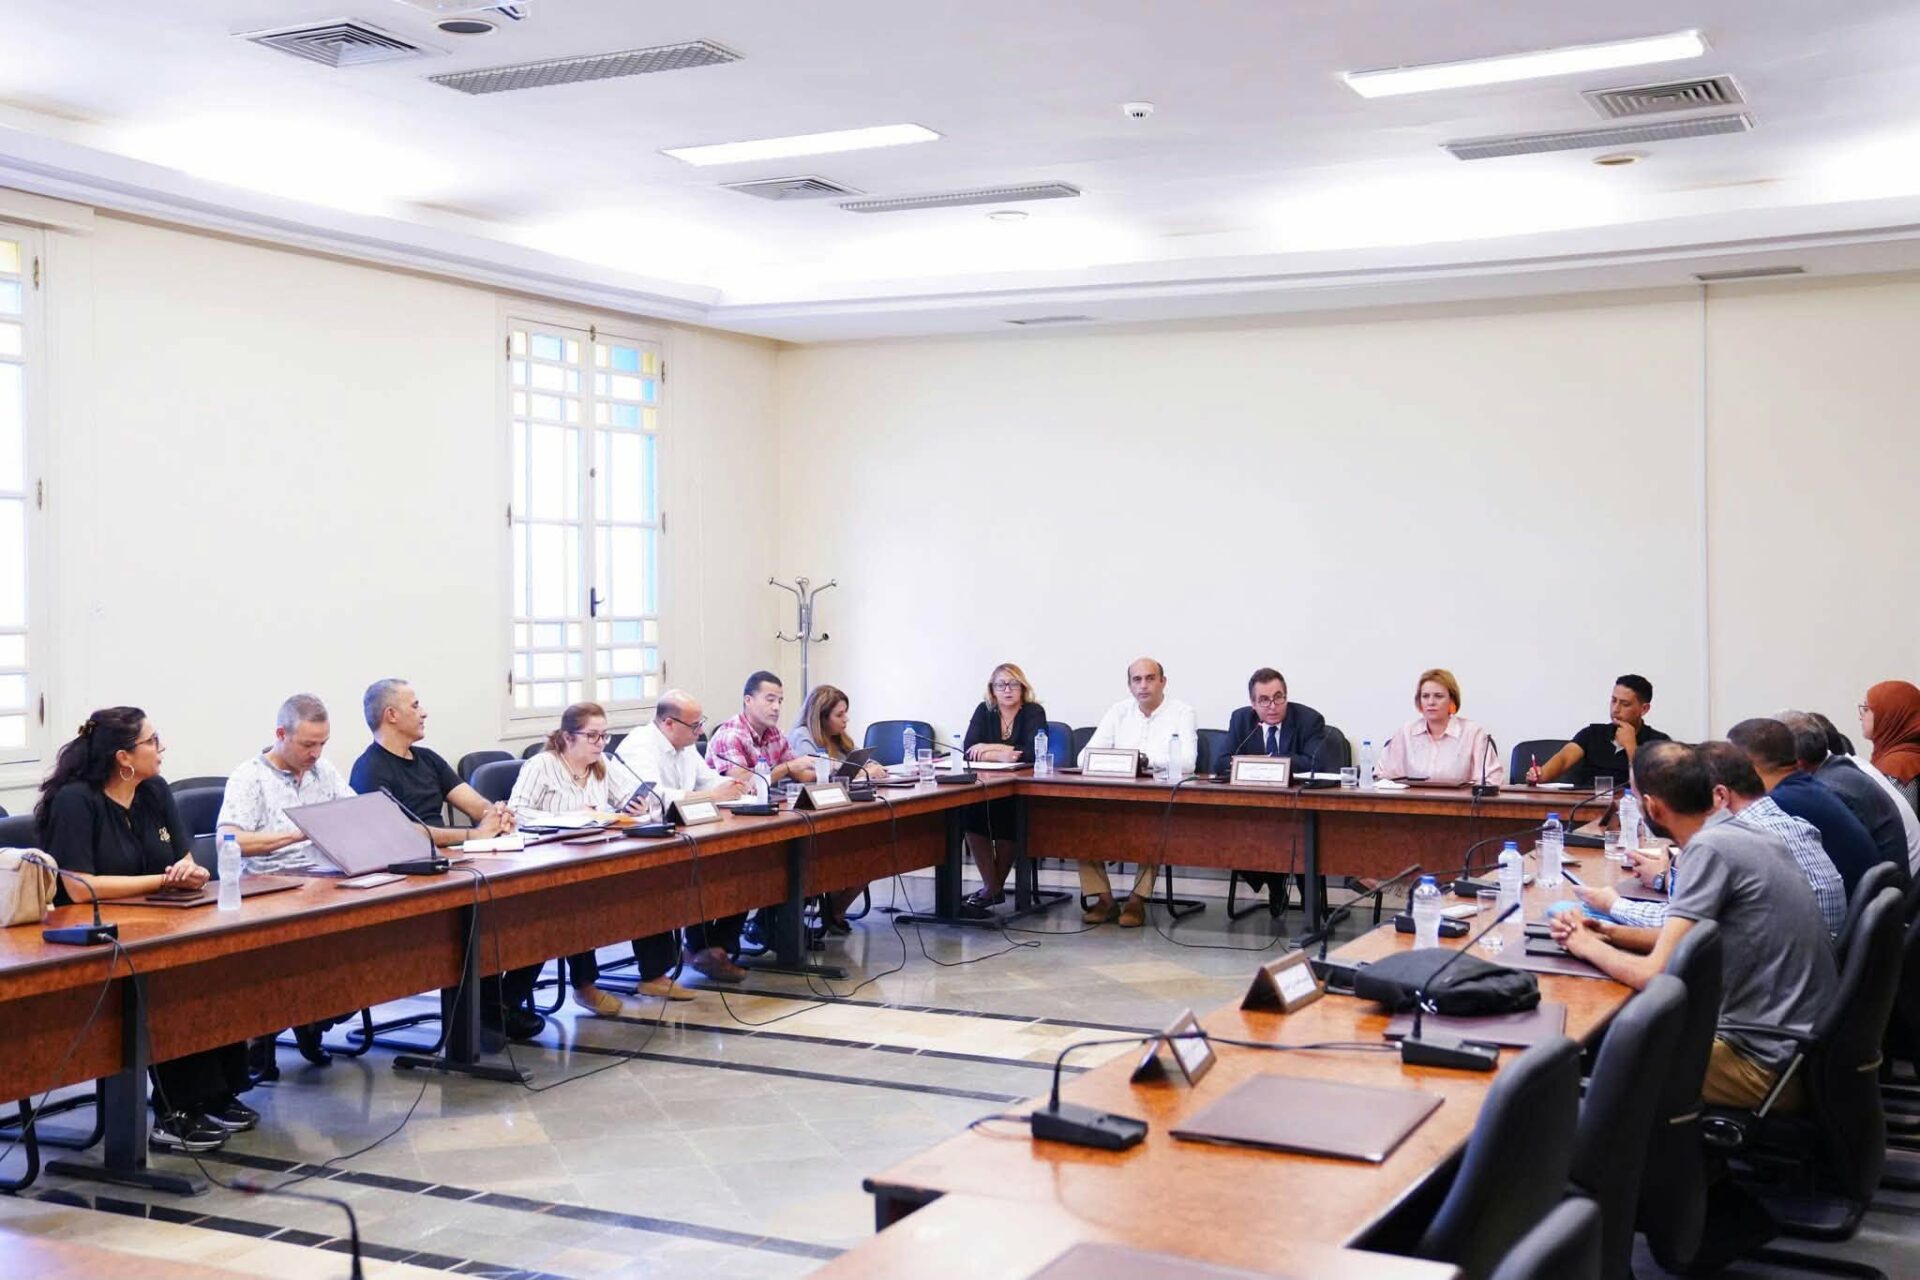
تكشف جلسة لجنة المالية والميزانية المنعقدة في الايام القليلة الماضية عن مسار سيطبع النقاش البرلماني حول مشروع قانون المالية لسنة 2027 قبل مناقشة ما ستنفقه الدولة خلال السنة المقبلة.
وبدا من النقاش ان النواب يريدون معرفة ما تحقق فعليا خلال السنة الحالية، وما تبقى من الاعتمادات، وحجم الموارد التي دخلت الخزينة، والفرضيات التي ستبني عليها الحكومة تقديراتها الجديدة.
فالمشروع الذي ستعرضه الحكومة لا يمكن فصله عن نتائج ميزانية 2026. وكلما اتسعت الفجوة بين التقديرات والإنجازات، تغيرت الحسابات التي ستبنى عليها موارد 2027 ونفقاتها وتمويلها، و لذلك ركزت اللجنة في اجتماعها على غياب معطيات تنفيذ ميزانية السداسي الأول، وعلى عدم إحالة الفرضيات المعتمدة لإعداد المشروع، وعلى عدد من الملفات التي يمكن أن تغير صورة التوازنات المالية خلال الأشهر المقبلة.
الأرقام قبل الخيارات
و تحتاج اللجنة إلى معرفة ما أنجزته ميزانية 2026 قبل أن تناقش فرضيات ميزانية 2027، ويشمل ذلك حجم الموارد التي كانت الدولة تتوقع تحصيلها، وما حصلته فعليا، والاعتمادات التي رصدتها، وما نفذته منها، والفوارق التي ظهرت بين التقديرات والنتائج.
و تسمح هذه المقارنة بتحديد ما إذا كانت الفرضيات التي بنيت عليها ميزانية 2026 ما تزال صالحة للسنة المقبلة أو تحتاج إلى مراجعة، فإذا تغيرت الموارد أو ارتفعت بعض النفقات أو تأخر تنفيذ برامج واستثمارات، فإن مشروع قانون المالية الجديد سيحتاج إلى أخذ هذه المعطيات في الاعتبار.
و لهذا السبب ركزت اللجنة على تنفيذ السداسي الأول من السنة، فالبرلمان لا يملك، وفق ما طرح خلال الاجتماع، الصورة المحينة التي تمكنه من ربط مشروع 2027 بنتائج 2026.
كما طلبت اللجنة الاطلاع على تقرير البنك المركزي والمعطيات المتعلقة بالتضخم وسعر الصرف واحتياطي العملة الأجنبية، لأن إعداد ميزانية الدولة لا يتم بمعزل عن التطورات النقدية والاقتصادية.
ويظهر هذا الترابط أيضا في ملف النفط، فقد ناقشت اللجنة تأثير ارتفاع الأسعار على الفرضيات التي اعتمدتها ميزانية 2026، وعلى الموارد والنفقات والتوازنات العامة.
وإذا استمرت الفرضيات الأصلية في الابتعاد عن التطورات الفعلية، فإن اللجنة تريد معرفة ما إذا كانت الحكومة ستحتاج إلى قانون مالية تعديلي قبل الانتقال إلى ميزانية السنة المقبلة، وهنا يتحول تأخر المعطيات من مسألة إجرائية إلى مسألة مرتبطة مباشرة بمضمون النقاش، فكلما تأخرت الأرقام المحينة، تأخر معها تقييم الفرضيات التي ستبنى عليها خيارات 2027.
من التقدير إلى الحساب الفعلي
ولم تضع اللجنة تنفيذ الميزانية وحده تحت المتابعة، وإنما عادت أيضا إلى قوانين غلق ميزانية 2022 و2023. ويكشف ذلك عن اهتمام متزايد بالمسافة بين ما ترخص به الميزانية وما تنفذه الدولة فعليا، اذ يحدد قانون المالية ما تتوقع الدولة تحصيله وإنفاقه، بينما يسمح قانون غلق الميزانية بالعودة إلى النتائج الفعلية، ومن خلال هذه المقارنة يمكن تحديد الفوارق ومعرفة أسبابها وتقييم تنفيذ الموارد والنفقات والاعتمادات.
ويجب الاشارة الى ان اللجنة تواجه في مشروعي غلق ميزانيتي 2022 و2023 إشكالا يتعلق بالنظام المحاسبي المعتمد، إذ أثارت عدم خضوعهما لنظام المحاسبة بالقيد المزدوج وانعكاس ذلك على مدى انسجامهما مع مقتضيات القانون الأساسي للميزانية، ولذلك أصبح استكمال النظر فيهما مرتبطا بمعالجة هذه المسألة القانونية والمحاسبية.
ويمتد الأمر إلى المؤسسات والمنشآت العمومية، فقد طلبت اللجنة معطيات حول مساهمات الدولة والضمانات التي منحتها لهذه المؤسسات وكيفية استعمالها.
وتسمح هذه البيانات بمعرفة الالتزامات التي تتحملها الدولة بصورة مباشرة أو غير مباشرة، خاصة عندما تحتاج المؤسسات العمومية إلى تمويل أو ضمانات أو تدخلات من الميزانية.
كما ناقشت اللجنة التسهيلات التي يمنحها البنك المركزي للدولة، وطالبت بتحديد طبيعتها وحجمها وأوجه استعمالها وانعكاساتها على التوازنات النقدية والمالية، ويدخل هذا الملف أيضا في صلب النقاش حول كيفية تمويل حاجيات الدولة، وما يترتب عن خيارات التمويل من آثار على التضخم واحتياطي العملة الأجنبية.
وبذلك يجمع النقاش بين 3 مؤشرات تحتاج اللجنة إلى ربطها ببعضها وهي ما توقعته الدولة، وما حققته فعليا، وما ستحتاج إليه خلال السنة المقبلة، ومن دون هذا الربط يصعب تقييم الخيارات الجديدة للميزانية.
الطاقة والماء على الطاولة
و توسعت اللجنة في اجتماعها نحو الطاقة والماء، وهما ملفان يتجاوزان مسألة الخدمات العمومية إلى علاقة مباشرة بالمالية العامة وبالنشاط الاقتصادي.
فارتفاع كلفة الطاقة يمكن أن يرفع نفقات الدولة أو يؤثر في المؤسسات العمومية، كما يمكن أن ينتقل إلى كلفة الإنتاج والخدمات، لذلك قررت اللجنة الاستماع إلى الرئيس المدير العام للشركة التونسية للكهرباء والغاز حول الوضعية الطاقية وكلفة الطاقة وانعكاساتها على التوازنات الاقتصادية والمالية، إلى جانب انقطاع التزويد بالكهرباء.
وتطرح المياه إشكالا مشابها من زاوية أخرى فقد قررت اللجنة الاستماع إلى الرئيس المدير العام للشركة الوطنية لاستغلال وتوزيع المياه حول أسباب الانقطاعات والإجراءات المتخذة لمعالجتها، ويضع ذلك أداء المرافق العمومية ضمن النقاش المالي، لأن قدرة المؤسسات على توفير الخدمة ترتبط أيضا بالاستثمار والصيانة والتمويل.
ويكشف إدراج الطاقة والماء في برنامج اللجنة عن اتساع مفهوم الرقابة على الميزانية، فالرقابة لا تتوقف عند معرفة حجم الاعتمادات المرصودة، وإنما تشمل أيضا ما تنتجه تلك الاعتمادات من خدمات وما تحتاجه المؤسسات العمومية حتى تستمر في أداء مهامها.
ومن هذه الزاوية، سيجد مشروع قانون المالية لسنة 2027 أمامه أكثر من سؤال يتعلق بحجم الإنفاق، وستحتاج الحكومة إلى تحديد فرضياتها بشأن النمو والطاقة والموارد والنفقات والتمويل، بينما ستحتاج اللجنة إلى اختبار هذه الفرضيات على ضوء النتائج الفعلية لسنة 2026.
ولهذا اقترحت اللجنة أن تبدأ دراسة مشروع قانون المالية بفصول توازن الميزانية، ثم تنتقل إلى المهمات والبرامج، قبل دراسة الفصول الإجرائية، ويعني هذا الترتيب عمليا أن النقاش سيبدأ من الصورة المالية العامة، ثم ينتقل إلى كيفية توزيع الموارد وتنفيذ السياسات.
كما طرحت اللجنة مسألة التحكم في النفقات وعدم الترفيع في العبء الجبائي، إلى جانب مقترح إحداث أداء على القيمة المضافة الاجتماعية لدعم الصناديق الاجتماعية.
وطرحت كذلك الحاجة إلى رؤية أوضح لخلق الثروة ودعم الاستثمار والقطاعات المنتجة والمبادرة الخاصة.
وتحيل هذه الملفات كلها إلى نقطة واحدةوهي ان مشروع قانون المالية لسنة 2027 سيحتاج إلى قاعدة رقمية محينة قبل أن يتحول إلى خيارات وأحكامو ولذلك قررت اللجنة الاستماع إلى وزيرة المالية بشأن تنفيذ ميزانية 2026، والفرضيات المعتمدة لسنة 2027، والنصوص الترتيبية المتأخرة، وإمكانية إعداد قانون مالية تعديلي، كما ستستمع إلى مسؤولي الكهرباء والماء.